
Réponse rapide : plusieurs banques distribuent l’éco-prêt à taux zéro (Éco-PTZ), dont Société Générale, mais comme le taux de ce prêt est réglementé et identique dans tous les établissements signataires, le taux n’est pas un critère de choix. Ce qui différencie réellement les banques : les modalités de déblocage des fonds, l’exigence ou non d’un compte client, la modularité des remboursements et la présence d’un accompagnement travaux. Cet article fournit une grille de décision sur ces quatre critères, puis une méthode de financement en trois couches — Éco-PTZ, prêt complémentaire, aides publiques — pour couvrir le reste à charge de vos travaux.
Éco-PTZ : ce qui est identique dans toutes les banques partenaires
L’Éco-PTZ est un prêt réglementé sans intérêts encadré par l’État : il finance des travaux d’amélioration de la performance énergétique sans condition de ressources, jusqu’à 50 000 € sur une durée maximale de 20 ans, à condition que les travaux soient réalisés par des professionnels certifiés RGE (Reconnu Garant de l’Environnement). Aucune banque ne peut offrir un taux ou des conditions réglementaires plus favorables qu’une autre : ces paramètres sont fixés par la réglementation.
Tous les établissements ne peuvent pas le distribuer. Seuls les établissements de crédit, sociétés de financement et sociétés de tiers-financement ayant signé une convention avec l’État sont habilités à délivrer l’Éco-PTZ. Société Générale figure parmi les banques habilitées à distribuer l’éco-PTZ, aux côtés d’établissements comme la Banque Postale ou LCL. À l’inverse, les banques en ligne sont largement absentes du dispositif, ce qui peut déjà orienter le choix vers une banque à réseau.
Ce constat déplace la question : puisque le taux et les conditions réglementaires sont identiques partout, les vrais critères de choix se situent dans les conditions pratiques d’obtention et de gestion du prêt.
Les critères qui différencient réellement les banques partenaires
Entre deux banques distribuant le même Éco-PTZ au même taux, le choix se joue sur quatre critères pratiques : les modalités de déblocage des fonds, l’exigence ou non d’un compte client, la modularité des remboursements et la présence d’un accompagnement travaux. Ces conditions diffèrent d’un établissement à l’autre et peuvent peser davantage sur votre projet que n’importe quel argument commercial.
La grille suivante relie chaque critère à votre priorité réelle :
| Critère | Comment ça varie entre banques | Priorité correspondante |
|---|---|---|
| Déblocage des fonds | Par tranches (au fil des bons de commande) ou en totalité | Gestion de la trésorerie pendant le chantier |
| Condition de compte | Compte exigé ou non selon l’établissement et le type de prêt | Simplicité administrative |
| Modularité des remboursements | Paliers, reports d’échéance, modulation à la hausse ou à la baisse | Souplesse budgétaire après les travaux |
| Accompagnement travaux | Service d’orientation travaux disponible ou non | Pilotage du projet et choix des travaux prioritaires |
Chaque critère se vérifie auprès de l’établissement avec une question précise : « Faut-il transférer mes revenus ou seulement détenir un compte ? », « Le déblocage se fait-il par bons de commande ? », « Peut-on reporter une échéance et dans quelles conditions ? ». Pour la condition de compte, la pratique varie : l’éco-PTZ ne l’impose pas réglementairement, mais certains établissements la demandent ; elle est en revanche fréquente pour les prêts commerciaux bonifiés. Chez Société Générale par exemple, l’éco-PTZ est réservé aux détenteurs d’un compte à vue SG, accessible sans condition de ressources et sous réserve d’acceptation du dossier — une condition qui illustre que l’exigence de compte peut s’appliquer même au prêt réglementé.
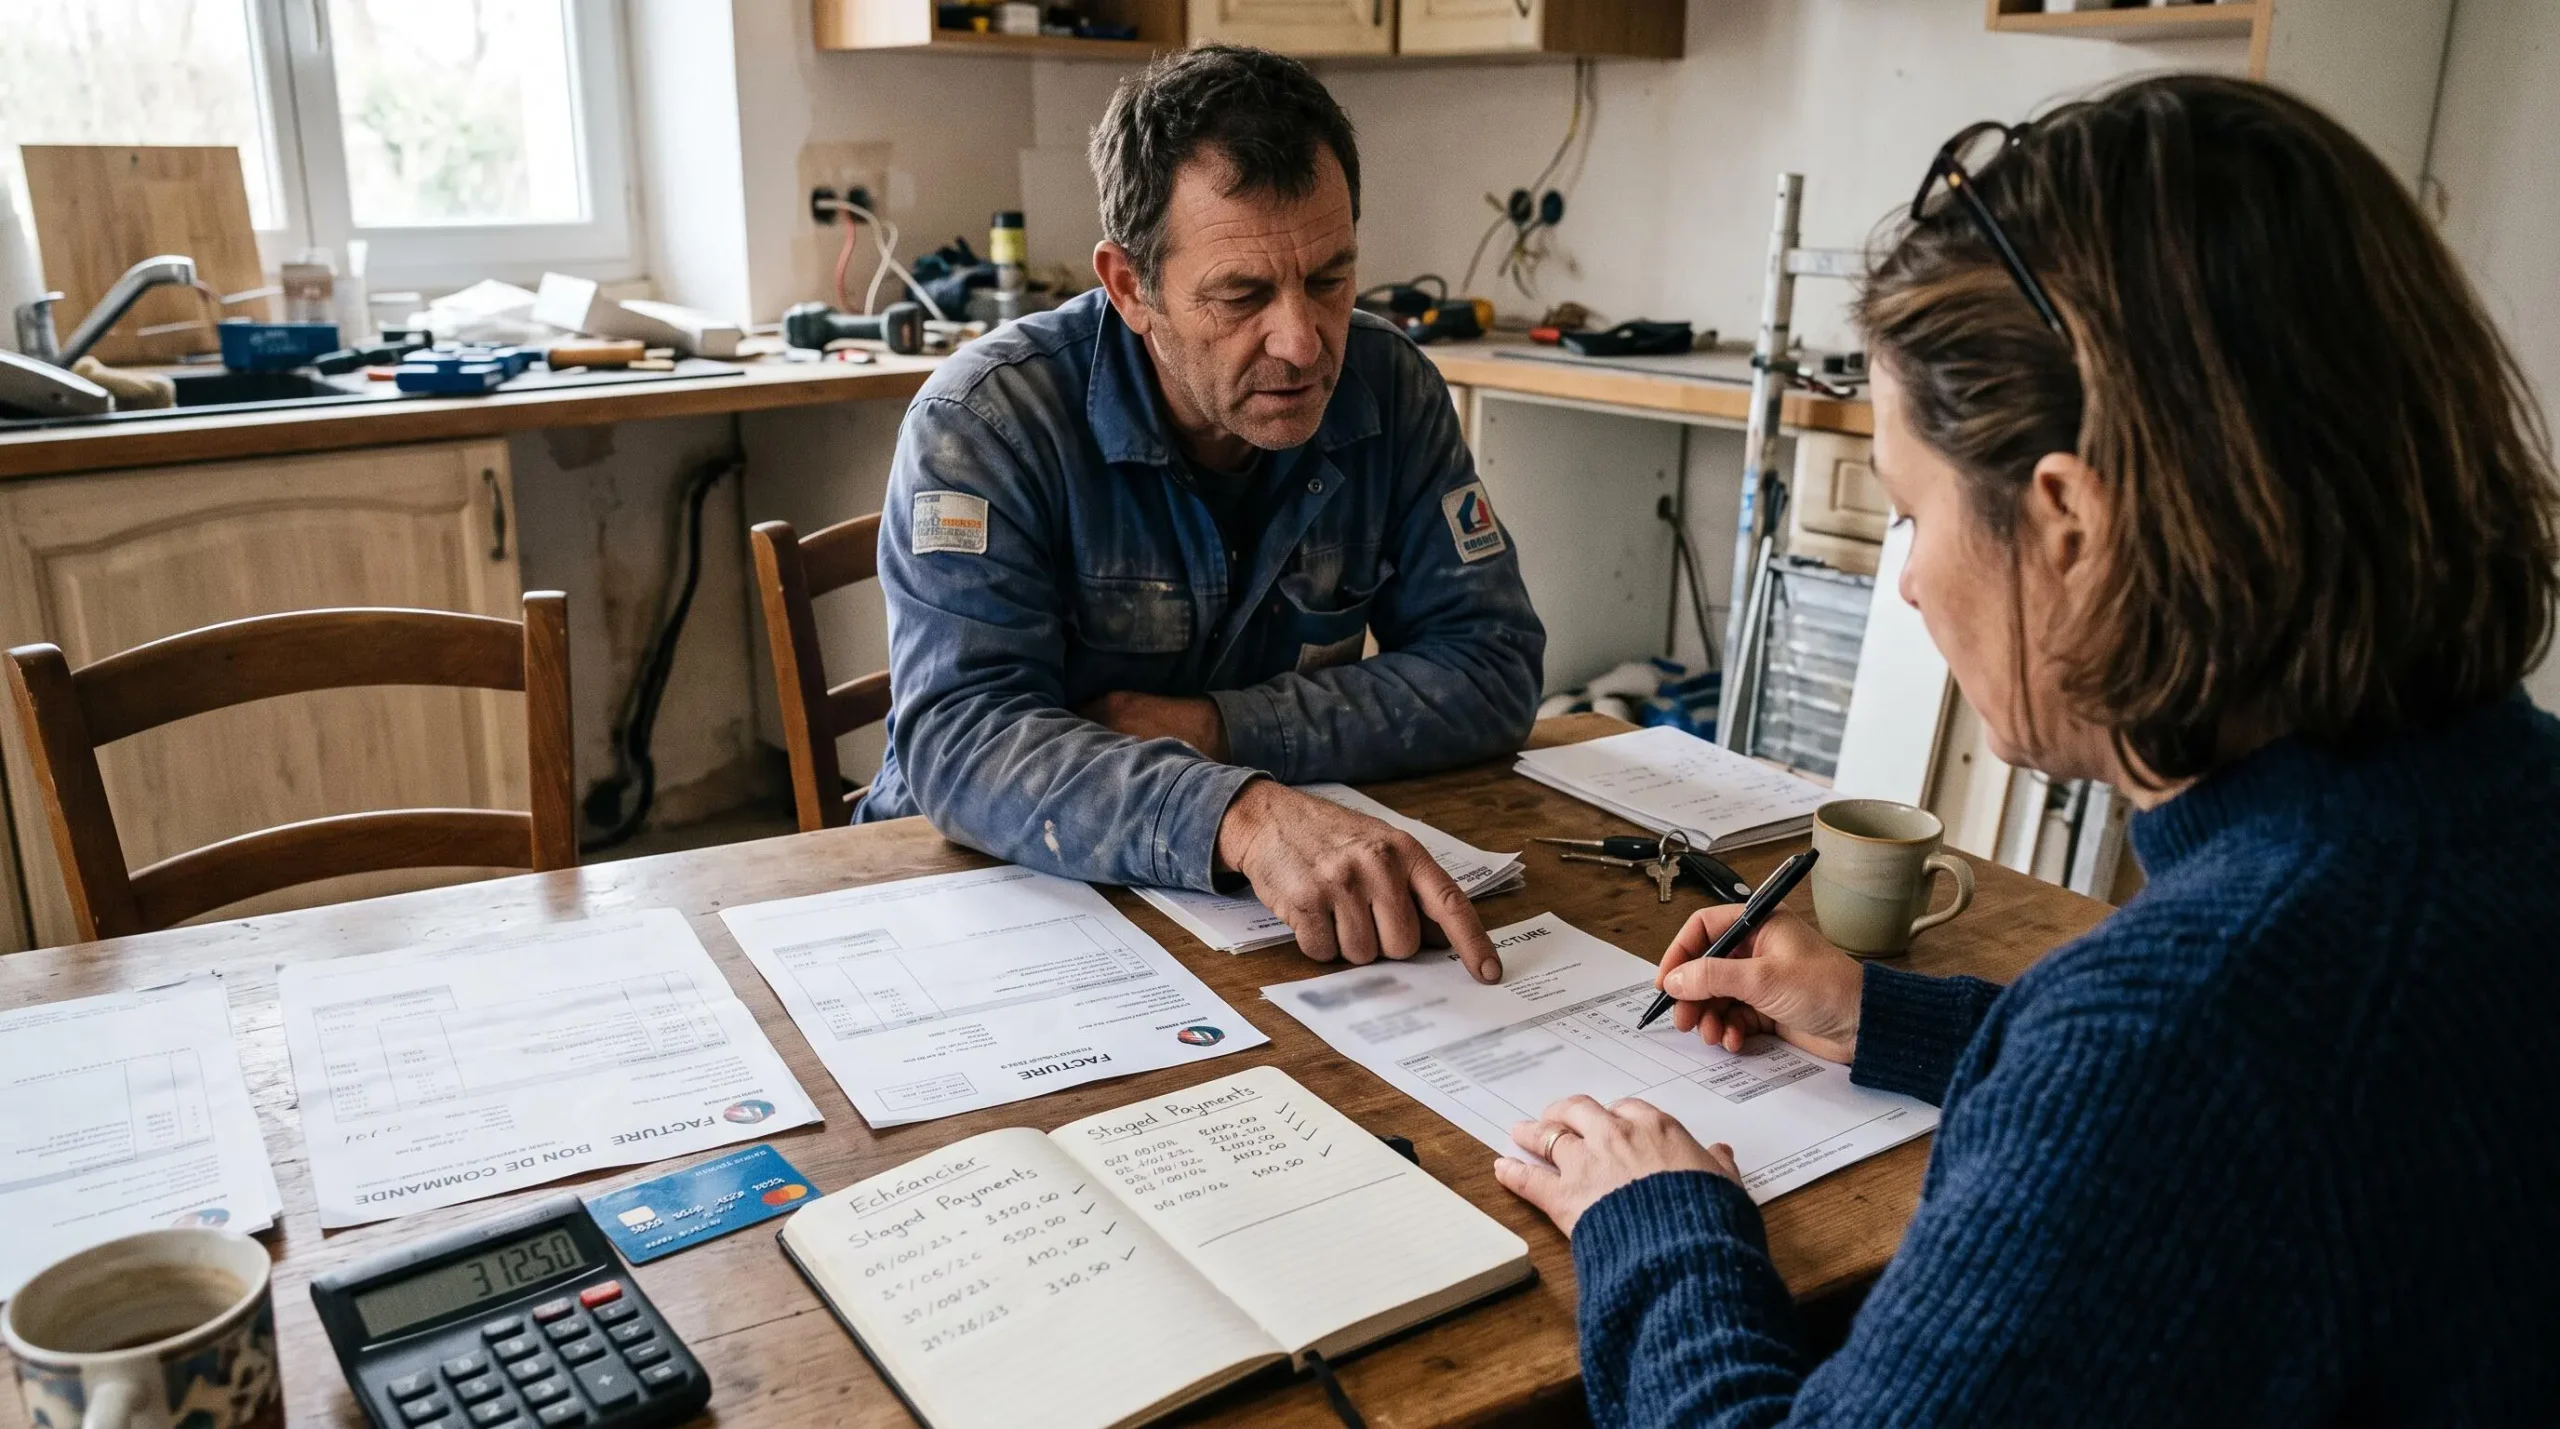
Le déblocage des fonds mérite une attention particulière : lorsqu’il s’effectue par bons de commande ou au fil des factures, la banque ne verse les fonds qu’à mesure de l’avancement des travaux. Ce mécanisme protège mais crée un décalage : vous avancez parfois les paiements artisans avant que MaPrimeRénov’ ne soit versée. Un déblocage par tranches couplé à des échéances modulables constitue alors le levier le plus direct pour absorber ce décalage de trésorerie, un enjeu qui rejoint les enjeux financiers des rénovations énergétiques déjà documentés pour les projets collectifs.
Construire un financement en couches : Éco-PTZ, prêt vert complémentaire, aides publiques
Un prêt bonifié commercial n’est pas un substitut à l’Éco-PTZ mais un complément. La vraie question n’est pas « quelle banque a le meilleur taux » mais « quelle banque permet la meilleure architecture de financement ». La méthode séquentielle suivante — construction éditoriale de cet article, à valider auprès de votre établissement — s’articule en trois couches :
- Mobiliser d’abord l’Éco-PTZ à 0 % pour toute la part des travaux qu’il couvre : c’est le seul emprunt gratuit, il doit absorber la partie la plus large possible du chantier éligible.
- N’ajouter un prêt bonifié commercial que pour le dépassement : lorsque les travaux excèdent le plafond de l’Éco-PTZ ou incluent des postes non éligibles, un prêt travaux classique — dont le TAEG se situe nettement au-dessus de 0 % — ne se justifie que sur le solde non couvert par le prêt réglementé.
- Demander MaPrimeRénov’ et les CEE en parallèle pour réduire le reste à charge, en anticipant le décalage entre le décaissement des travaux et le versement effectif des aides.
Les couches 1 et 3 se combinent sans difficulté : les règles officielles de cumul entre éco-PTZ et MaPrimeRénov’ permettent de financer le reste à charge des travaux ayant ouvert droit à la prime. Le montant de l’éco-PTZ versé en complément ne peut pas dépasser la différence entre le montant TTC des travaux éligibles et la somme de MaPrimeRénov’ effectivement versée après déduction des autres aides cumulables (dont les CEE), dans la limite de 50 000 €. Ce calcul, effectué par l’Anah, conditionne directement le calibrage de votre prêt.
La règle de bascule entre Éco-PTZ et prêt bonifié commercial est simple : tant que l’Éco-PTZ peut couvrir gratuitement une partie des travaux, emprunter cette part à taux commercial constitue une erreur de coût ; le prêt bonifié ne devient préférable que lorsque le chantier sort du périmètre du prêt réglementé — dépassement du plafond, travaux non éligibles — ou lorsque sa modularité répond à un besoin de trésorerie spécifique que l’Éco-PTZ ne permet pas. Quant au cumul des deux prêts au sein d’un même montage, il s’agit d’une piste possible — un montage typique consistant à faire couvrir le socle des travaux éligibles par l’Éco-PTZ et le dépassement par le prêt commercial bonifié — mais que la réglementation n’impose nulle part : vérifiez auprès de votre établissement s’il l’accepte et à quelles conditions.
Dernier point de trésorerie : MaPrimeRénov’ et les CEE sont versés après la demande, parfois après la fin des travaux, alors que les artisans sont payés au fil du chantier. C’est ce décalage que la modularité et le déblocage par tranches choisis à la section précédente permettent d’absorber. Pour une vue d’ensemble des dispositifs mobilisables, consultez le panorama des aides pour la rénovation énergétique.
L’accompagnement rénovation énergétique : un critère de choix souvent ignoré
Le choix bancaire peut aussi porter sur un arbitrage financement plus accompagnement. C’est un critère rarement intégré au moment de comparer les établissements, alors qu’il réduit le risque d’erreurs d’exécution : identifier les travaux prioritaires, comprendre l’ordre des chantiers et sélectionner les bons artisans conditionnent la réussite du projet autant que le financement lui-même.
Cette dimension n’est pas théorique : Société Générale documente sur sa page l’accompagnement des travaux de rénovation énergétique à travers deux éléments qui lui sont propres — le Prêt Développement Durable, dont les conditions exactes du Prêt Développement Durable SG précisent des mensualités modulables à la hausse comme à la baisse avec possibilité de report d’échéance, un taux fixe déterminé à la souscription et un montant possible dès 1 600 € — et son partenariat avec Hello Watt, service dédié à l’orientation de la rénovation énergétique de l’habitat. Cet accompagnement aide à structurer les travaux avant même de parler financement, ce qui illustre concrètement le quatrième critère de la grille de décision.
L’enseignement à en retenir dépasse le cas de cet établissement : certaines banques partenaires interviennent aussi en amont du crédit, pour aider à identifier les travaux pertinents et les artisans qualifiés. Si vous hésitez entre deux offres aux conditions similaires, la présence et le périmètre réel d’un accompagnement travaux peuvent faire la différence — à condition de vérifier ce que le service couvre exactement, son coût et les étapes prises en charge, ces éléments variant d’un partenariat à l’autre.
Pour aller plus loin sur l’écosystème bancaire autour de la rénovation, notre réseau détaille également prêt immobilier chez Société Générale dans un contexte de projet plus large.
Obtenir le financement : étapes, délais et pièges à anticiper
Faut-il être client de la banque pour obtenir un Éco-PTZ ? La règle de décision est la suivante : aucune condition de compte n’est imposée par la réglementation de l’Éco-PTZ, mais la pratique varie selon les établissements — Société Générale exige par exemple un compte à vue — et la condition de compte devient fréquente pour les prêts commerciaux bonifiés. Vérifiez donc la règle auprès de chaque banque et pour chaque type de prêt, plutôt que de supposer qu’elle est uniforme.
Le parcours d’obtention suit un ordre fixe, que vous visiez un Éco-PTZ ou un prêt travaux auprès d’une banque partenaire :
- Obtenir un devis auprès d’un artisan certifié RGE : c’est le prérequis pour tout dossier, l’artisanat non certifié rendant les travaux inéligibles à l’Éco-PTZ.
- Déposer la demande de prêt avec les devis et justificatifs ; un délai moyen de 2 à 6 semaines après dépôt du dossier complet est constaté selon les banques.
- Débloquer les fonds, par bons de commande successifs ou en totalité selon les modalités convenues avec l’établissement.
- Lancer les travaux, en conservant chaque facture : elle conditionne le déblocage par tranches et les demandes d’aides.
Le piège principal à anticiper se situe à l’articulation des étapes 3 et 4 : si MaPrimeRénov’ n’est pas encore versée au moment où les artisans réclament leurs paiements, c’est votre trésorerie qui absorbe l’écart. Les leviers pour l’atténuer — déblocage par tranches, modularité des échéances, séquencement des chantiers — ont été détaillés dans la grille de critères plus haut.
En synthèse, choisissez votre banque non sur son taux — il est réglementé et identique partout — mais sur les critères pratiques qui gouvernent votre quotidien de chantier : déblocage, modularité, condition de compte et accompagnement. Assemblez ensuite votre financement en trois couches : l’Éco-PTZ à 0 % pour la part qu’il couvre, un prêt complémentaire bonifié uniquement pour le dépassement, et MaPrimeRénov’ avec les CEE en parallèle pour réduire le reste à charge. Avant de vous engager, vérifiez les conditions exactes auprès de l’établissement choisi : elles évoluent et varient d’une banque à l’autre.